Immobilie erben, vererben oder verschenken
Eine Immobilie zu erben oder an die nächste Generation weiterzugeben, ist selten nur eine wirtschaftliche Frage. Meist geht es zugleich um Familie und um Entscheidungen unter Zeitdruck. Diese Seite ist die zentrale Übersicht von Schladitz Immobilien zum Erben, Vererben und Verschenken von Immobilien: Sie beantwortet die wichtigsten Fragen kurz und führt zu den ausführlichen Beiträgen – aus der Sicht eines Maklerhauses, das in Bernau bei Berlin und im Landkreis Barnim tätig ist.
Worum es geht – kurz gefasst
- Am Anfang steht die Frage, ob die Erbschaft angenommen wird. Danach sind Erbnachweis, Grundbuch und der belastbare Wert der Immobilie zu klären.
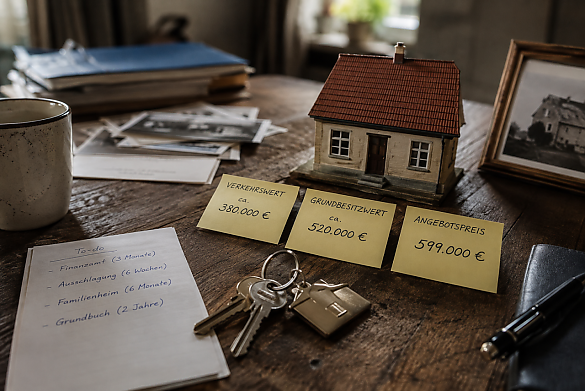
- Für die Erbschaftsteuer gilt ein anderer Wert als für den Verkauf. Grundbesitzwert und Verkehrswert sind nicht dasselbe.
- Eine Erbengemeinschaft kann über die geerbte Immobilie nur gemeinschaftlich verfügen. Ein Verkauf setzt die Zustimmung aller Miterben voraus.
- Bei unentgeltlichem Erwerb wird die Anschaffung durch den Rechtsvorgänger zugerechnet. Für die Spekulationsfrist zählt deshalb regelmäßig der Kaufzeitpunkt des Erblassers.
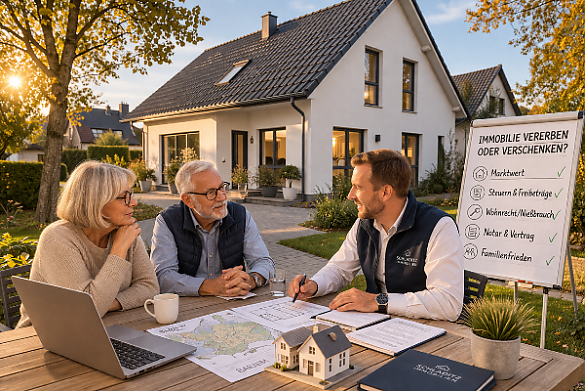
- Wer zu Lebzeiten überträgt, entscheidet über andere Fragen als jemand, der vererbt: Nießbrauch, Wohnrecht und Freibeträge stehen dann im Vordergrund.
Immobilie geerbt – was ist zuerst zu tun?
Am Anfang steht nicht der Erbschein, sondern die Frage, ob die Erbschaft überhaupt angenommen werden soll. Zu klären ist zuerst, aufgrund welcher gesetzlichen oder testamentarischen Erbfolge man als Erbe in Betracht kommt und wie sich der Nachlass darstellt – einschließlich möglicher Verbindlichkeiten.
Dafür gilt eine Frist. Die Ausschlagung kann nach § 1944 BGB nur binnen sechs Wochen erfolgen; die Frist beginnt, wenn der Erbe vom Anfall und vom Grund der Berufung Kenntnis erlangt. Ist der Erbe durch eine Verfügung von Todes wegen berufen, beginnt sie nicht vor deren Bekanntgabe durch das Nachlassgericht. Bestehen Zweifel, ob angenommen oder ausgeschlagen werden soll, gehört das vor jede weitere Handlung zu Rechtsanwalt oder Notar.
Erst wenn feststeht, dass die Erbschaft angenommen wird, stellt sich die Frage nach dem Erbnachweis für Grundbuchamt, Banken und Behörden. Gegenüber dem Grundbuchamt gilt § 35 GBO: Grundsätzlich ist ein Erbschein oder ein Europäisches Nachlasszeugnis erforderlich. Beruht die Erbfolge auf einer Verfügung von Todes wegen in öffentlicher Urkunde – etwa einem notariellen Testament –, genügen regelmäßig diese Urkunde und die Niederschrift über ihre Eröffnung. Das Grundbuchamt kann dennoch einen Erbschein verlangen, wenn es die Erbfolge damit nicht als nachgewiesen ansieht.
Danach folgt die Immobilie selbst: Ein aktueller Grundbuchauszug zeigt, wer eingetragen ist und welche Belastungen bestehen; parallel werden Unterlagen und Zustand erfasst und der Wert eingeordnet. Welche Unterlagen ein Verkauf erfordert, steht unter Unterlagen für den Hausverkauf.
Die Themen im Einzelnen
Zu jedem Punkt gibt es einen ausführlichen Beitrag.
Häufige Irrtümer im Erbrecht
Dass der Ehepartner ohne Testament automatisch alles erbt, dass ein handschriftliches Testament nicht gültig sei, dass mit dem Erbe keine Schulden übergehen – solche Annahmen führen regelmäßig zu Fehlentscheidungen. Sechs verbreitete Irrtümer und was tatsächlich gilt: Immobilie geerbt – sechs Erbrechts-Irrtümer.
Geerbtes Haus verkaufen
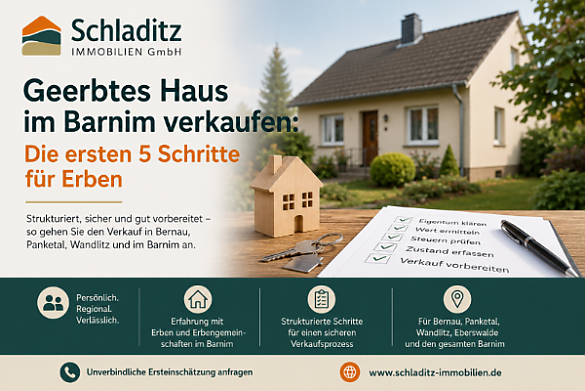
Wenn feststeht, dass verkauft werden soll, hilft eine feste Reihenfolge: Erbennachweis klären, Marktwert ermitteln, steuerliche Fragen früh ansprechen, Zustand und Unterlagen erfassen, Grundstück und Baurecht prüfen. Der vollständige Ablauf: Geerbtes Haus im Barnim verkaufen.
Erbengemeinschaft: Wert und Streit
Haben mehrere Erben unterschiedliche Vorstellungen, wird der Wert der Immobilie zum eigentlichen Streitpunkt. Der ausführlichste Beitrag dieses Bereichs behandelt Verkehrswert, Grundbesitzwert und Angebotspreis, die vier Wege aus einer Erbengemeinschaft, den Pflichtteil, die Erbschaftsteuer mit Freibeträgen und Familienheim-Regelung sowie den Brandenburger Sonderfall des Gebäudeeigentums auf fremdem Grund: Geerbte Immobilie – Wert und Streit in der Erbengemeinschaft.
Rechtliche Fallstricke und Bewertung
Welche Prüfungen im Erbfall anstehen und warum Marktwert und familiäre Einschätzung häufig auseinanderliegen: Erben und Vererben von Immobilien – Fallstricke und Bewertung.
Immobilie vererben oder verschenken
Wer zu Lebzeiten überträgt, muss andere Fragen beantworten: Nießbrauch oder Wohnrecht, Rückforderungsrechte, Pflichtteilsergänzung und die Wiederkehr der Freibeträge nach zehn Jahren. Die Gegenüberstellung: Immobilie vererben oder verschenken.
Wie wird eine geerbte Immobilie bewertet?
Es kommt darauf an, wofür. Im Erbfall können zwei unterschiedliche Werte relevant werden – und sie stimmen häufig nicht überein.
Für die Erbschaftsteuer ermittelt das Finanzamt den Grundbesitzwert nach den Vorschriften des Bewertungsgesetzes. Das ist ein typisiertes Verfahren, das den Einzelfall nur begrenzt abbildet. Für eine Auseinandersetzung unter Miterben oder für einen Verkauf zählt dagegen der Verkehrswert nach § 194 BauGB – der Preis, der im gewöhnlichen Geschäftsverkehr zu erzielen wäre. Verkehrswert und Marktwert meinen dasselbe.
Liegt der Grundbesitzwert über dem tatsächlichen Wert, sieht § 198 BewG den Nachweis des niedrigeren gemeinen Werts vor. Als Nachweis kann danach regelmäßig ein Gutachten des zuständigen Gutachterausschusses dienen oder das Gutachten einer Person, die von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle als Sachverständige oder Gutachter für die Wertermittlung von Grundstücken bestellt oder zertifiziert worden ist. Ebenso kann ein Kaufpreis dienen, der im gewöhnlichen Geschäftsverkehr innerhalb eines Jahres vor oder nach dem Bewertungsstichtag zustande gekommen ist, sofern die maßgeblichen Verhältnisse unverändert sind.
Unsere kostenlose Einschätzung ist kein solcher Nachweis, kann aber zeigen, ob der Aufwand für ein Gutachten lohnt. Wie sich ein niedrigerer Wert steuerlich auswirkt, gehört zum Steuerberater. Wie eine Bewertung abläuft, steht unter Immobilienbewertung, die Grundlagen zum Bodenwert unter Bodenrichtwerte.
Verkaufen, halten oder übernehmen
Diese Entscheidung trifft die Familie. Für die Einordnung helfen immer dieselben Parameter: realistischer Marktwert, Zustand und Sanierungsbedarf, laufende Kosten, Vermietbarkeit, Nutzungsperspektive, Ausgleich von Miterben und steuerliche Ausgangslage.
Ein Verkauf kommt vor allem in Betracht, wenn mehrere Erben ausgezahlt werden sollen, niemand die Immobilie selbst nutzen möchte oder der Sanierungsbedarf über dem liegt, was die Beteiligten tragen wollen. Eine Übernahme durch einen Miterben setzt voraus, dass der Wert belastbar bestimmt ist und die Auszahlung der übrigen finanzierbar bleibt – der Wert ist hier kein Verhandlungsdetail, sondern die Grundlage der Einigung. Eine Vermietung kommt in Frage, wenn die Immobilie ohne größere Investition vermietbar ist und sich die Erben über Verwaltung und Erträge einig sind; in einer Erbengemeinschaft bedeutet das eine dauerhafte gemeinsame Verantwortung.
Zur steuerlichen Ausgangslage gehört die Spekulationsfrist nach § 23 EStG. Bei unentgeltlichem Erwerb wird die Anschaffung durch den Rechtsvorgänger zugerechnet – maßgeblich ist deshalb regelmäßig der Kaufzeitpunkt des Erblassers, nicht der Erbfall. Was daraus folgt, erklären wir unter Spekulationssteuer beim Immobilienverkauf. Den allgemeinen Verkaufsablauf beschreiben wir unter Immobilienverkauf.
Wie wir Sie dabei begleiten
Wir sind Immobilienmakler, keine Steuerberater und keine Rechtsanwälte.
Wir übernehmen: die Bewertung und realistische Marktpreiseinschätzung, die Analyse von Objekt und Grundstück, die Beschaffung und Strukturierung der Unterlagen, die Einordnung des Zustands, die Vorbereitung und Durchführung der Vermarktung, die Abstimmung zwischen den Beteiligten in allen Fragen des Immobilienverkaufs und die Begleitung bis zum Notartermin.
Nicht von uns kommen: Erbrecht, Steuerrecht, Testament, Pflichtteil, steuerliche Gestaltung und jede verbindliche rechtliche oder steuerliche Auskunft. Dafür sind Rechtsanwalt, Notar und Steuerberater zuständig. Wir sagen Ihnen, an welcher Stelle das nötig ist, und arbeiten auf Wunsch mit Ihren Beratern zusammen.
Aus unserer Arbeit im Barnim kennen wir die Situationen, die bei geerbten Immobilien immer wieder auftreten: Miterben, die an unterschiedlichen Orten wohnen und selten gleichzeitig vor Ort sein können. Sehr unterschiedliche Vorstellungen darüber, was die Immobilie wert ist. Unterlagen, die nach Jahrzehnten unvollständig sind oder sich noch im Haus befinden. Grundstücks- und Belastungssituationen, die erst im Grundbuch sichtbar werden. Ältere Häuser mit Modernisierungsbedarf, den Käufer einpreisen. Und der häufige Fall, dass ein Miterbe übernehmen möchte, während die anderen verkaufen wollen – dann entscheidet eine nachvollziehbare Wertgrundlage darüber, ob eine Einigung gelingt.
Für auswärtige Erben übernehmen wir zusätzlich die Einordnung vor Ort. Wo wir tätig sind, steht unter Immobilienmakler im Barnim.
Erbfall besprechen
In einem ersten Gespräch lässt sich klären, welche Unterlagen bereits vorliegen, ob zunächst eine Wertermittlung sinnvoll ist und welche Schritte für die Immobilie als Nächstes anstehen. Das Gespräch ist unverbindlich.
Kostenlose Immobilienbewertung anfordern · Persönliches Gespräch vereinbaren
Schladitz Immobilien GmbH
Schwanebecker Chaussee 39, 16321 Bernau bei Berlin
Telefon 03338 – 70 55 230 · Mobil 0151 – 275 616 54
E-Mail: sirko.schladitz@schladitz-immobilien.de
Häufige Fragen zu geerbten und übertragenen Immobilien
Was ist nach einem Erbfall zuerst zu tun?
Zuerst sollte geklärt werden, aufgrund welcher Erbfolge man als Erbe in Betracht kommt und ob Gründe für eine Ausschlagung zu prüfen sind. Die Ausschlagungsfrist beträgt nach § 1944 BGB grundsätzlich sechs Wochen ab Kenntnis von Anfall und Berufungsgrund. Steht fest, dass die Erbschaft angenommen wird, ist anschließend zu klären, welcher Erbnachweis benötigt wird und wie die Immobilie im Grundbuch eingetragen ist.
Brauche ich für eine geerbte Immobilie immer einen Erbschein?
Nein, nicht in jedem Fall. Nach § 35 GBO ist der Nachweis der Erbfolge gegenüber dem Grundbuchamt grundsätzlich durch Erbschein oder Europäisches Nachlasszeugnis zu führen. Beruht die Erbfolge jedoch auf einer Verfügung von Todes wegen in öffentlicher Urkunde – etwa einem notariellen Testament –, genügen regelmäßig diese Urkunde und die Eröffnungsniederschrift. Hält das Grundbuchamt die Erbfolge damit nicht für nachgewiesen, kann es einen Erbschein verlangen.
Wie wird eine geerbte Immobilie bewertet?
Es kommt darauf an, wofür. Für die Erbschaftsteuer ermittelt das Finanzamt den Grundbesitzwert nach dem Bewertungsgesetz. Für eine Auseinandersetzung unter Miterben oder für einen Verkauf zählt der Verkehrswert nach § 194 BauGB. Beide Werte können deutlich voneinander abweichen.
Was ist der Unterschied zwischen Grundbesitzwert und Verkehrswert?
Der Grundbesitzwert ist ein steuerlicher Wert, den das Finanzamt in einem typisierten Verfahren nach dem Bewertungsgesetz ermittelt. Der Verkehrswert nach § 194 BauGB ist der Preis, der im gewöhnlichen Geschäftsverkehr zu erzielen wäre. Ist der Grundbesitzwert zu hoch angesetzt, sieht § 198 BewG den Nachweis des niedrigeren gemeinen Werts vor – etwa durch ein Gutachten des zuständigen Gutachterausschusses oder eines entsprechend bestellten oder zertifizierten Sachverständigen oder durch einen zeitnah im gewöhnlichen Geschäftsverkehr erzielten Kaufpreis.
Wer darf eine Immobilie aus einer Erbengemeinschaft verkaufen?
Nur alle Miterben gemeinsam. Über einen Nachlassgegenstand kann eine Erbengemeinschaft nach § 2040 BGB nur gemeinschaftlich verfügen; ein Verkauf setzt daher die Zustimmung aller voraus. Kommt keine Einigung zustande, bleibt als letzter Weg die Teilungsversteigerung; sie kann gegenüber einer einvernehmlichen Lösung mit wirtschaftlichen Nachteilen verbunden sein.
Welche Spekulationsfrist gilt bei einer geerbten Immobilie?
Bei unentgeltlichem Erwerb wird nach § 23 EStG die Anschaffung durch den Rechtsvorgänger zugerechnet. Maßgeblich ist deshalb regelmäßig der Kaufzeitpunkt des Erblassers und nicht der Erbfall. Ob im Einzelfall Steuer anfällt, sollte steuerlich geprüft werden.
Wann ist ein Immobilienmakler im Erbfall sinnvoll?
Vor allem dann, wenn mehrere Erben beteiligt sind, wenn Unterlagen fehlen, wenn die Erben nicht vor Ort wohnen oder wenn über den Wert Uneinigkeit besteht. Eine nachvollziehbare Bewertung und vollständige Unterlagen sind in diesen Fällen die Grundlage jeder Einigung – unabhängig davon, ob am Ende verkauft oder übernommen wird.
Was kostet eine erste Einschätzung bei Schladitz Immobilien?
Unsere Immobilienbewertung ist kostenlos und unverbindlich. Sie dient der Orientierung und ersetzt kein Verkehrswertgutachten nach § 194 BauGB, wie es etwa für Gericht oder Finanzamt benötigt wird.
Beraten Sie auch steuerlich und rechtlich?
Nein. Wir übernehmen Bewertung, Objekt- und Grundstücksanalyse, Unterlagen, Vermarktung und die Begleitung bis zum Notartermin. Erbrecht, Steuerrecht, Testament, Pflichtteil und steuerliche Gestaltung gehören zu Rechtsanwalt, Notar und Steuerberater. Wir benennen, an welcher Stelle das erforderlich ist.
Begleiten Sie auch Erben, die nicht in der Region wohnen?
Ja. Viele Erben leben nicht dort, wo die Immobilie steht. Wir stimmen Termine gebündelt ab, dokumentieren den Zustand und halten alle Beteiligten auf demselben Informationsstand.
Rechtliche Grundlagen und Datenstand
Verkehrswert: § 194 BauGB
Nachweis der Erbfolge gegenüber dem Grundbuchamt: § 35 GBO
Ausschlagungsfrist: § 1944 BGB
Verfügung über Nachlassgegenstände: § 2040 BGB
Bewertung für die Erbschaftsteuer: § 151 BewG
Nachweis des niedrigeren gemeinen Werts: § 198 BewG
Private Veräußerungsgeschäfte: § 23 EStG
Stand dieser Seite: 13. August 2026. Autor: Sirko Schladitz, Immobilienmakler bei der Schladitz Immobilien GmbH, Bernau bei Berlin. Dieser Text gibt einen Überblick und ersetzt keine Rechts- oder Steuerberatung.